友人や家族のバイクを借りて事故を起こしたとき、誰の保険が使えるのでしょうか。バイクを借りる側、貸す側のリスクや備える方法をわかりやすく解説します。
バイクを借りる側が備える方法
バイクで事故を起こした時にバイクを貸した側の保険を使うこともできますが、等級が下がり翌年の保険料が上がってしまいます。保険料の値上がりによって今後の友人関係が悪化してしまう原因にもなりかねないため、できるだけバイクを借りる側が事故に備えることが大切です。借りる側として使える方法を4つ紹介します。
| 方法 | 向いている人 | 注意点 |
|---|---|---|
| 他車運転 特約 |
バイク保険に加入済みの人 | 友人や知人のバイクは補償されるが、同居の親族のバイクは対象外 |
| ドライバー保険 | 自分でバイクを持たず、頻繁に借りて乗る人 | バイクの修理費は補償対象外になることが多い |
| ファミリーバイク特約 | 自動車保険に加入していて、原付を借りる人 | 原付バイク(125cc以下)のみ対象 |
| 貸主のバイク保険 | 貸主がバイク保険に加入済み | 保険を使うと貸主の等級が下がり、保険料が上がる |
自分のバイク保険の「他車運転特約」を使う
他車運転特約は、他人のバイクで事故を起こして賠償責任などが生じたとき、自分のバイク保険から保険金が支払われる特約です。補償内容は自分の契約内容に準拠するため、修理費を補償してほしい場合は車両保険を契約する必要があります。
すでに自分でバイク保険に加入していて、友人や知人と貸し借りをしたい人に向いています。
注意ポイント
ドライバー保険に加入する
ドライバー保険は、車を持たない人が他人の車を借りて運転するときの保険ですが、バイクも対象にできます。バイクを持っておらず、頻繁に借りる機会が多い人に向いています。
注意ポイント
また、ドライバー保険に長期間加入して等級が上がっても、自動車保険やバイク保険に切り替える際に等級は引き継がれません。
自動車保険のファミリーバイク特約を使う
自動車保険に加入しているのであれば、「ファミリーバイク特約」の付帯で原付での事故も補償されます。自分が車を持っていなくても、家族の車が1台でも入っていれば原付を借りた場合も補償対象になります。また、事故で特約を使っても「ノーカウント事故」となるため自動車保険の等級は下がりません。
注意ポイント
貸主の保険の年齢条件を確認する
貸主のバイク保険を利用することもできますが、「運転者年齢条件」を確認しましょう。
バイク保険の運転者年齢条件には、主に「年齢を問わず補償」「21歳以上補償」「26歳以上補償」の3種類があります。自分の年齢が条件に合うよう、貸主に変更してもらえば補償を受けられます。
ただし、運転者限定を「本人」だけに限定していると、借りた人が事故を起こしても貸主の保険は使えません。
注意ポイント
バイクに一日保険はない
自動車では一時的に補償を用意できる「一日保険」が多く利用されています。しかし、バイク保険には「一日保険」が存在しません。友人とのシェアには他車運転特約やドライバー保険など別の方法で備える必要があります。
一日だけなら保険に入らなくてもいい?
「一日だけであれば保険に入らなくても大丈夫なのでは?」と考える方も中にはいるかもしれません。しかし、バイクは身体が車体に守られていないため、事故の際に怪我をするリスクが車に比べて格段に上がります。
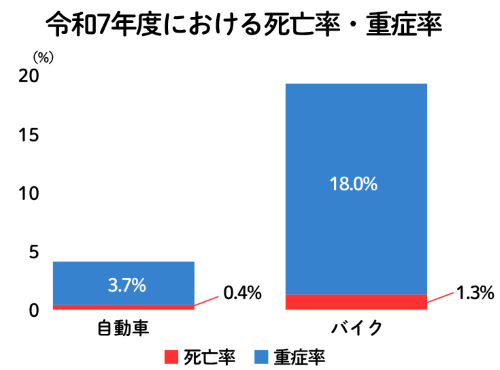
自動車とバイクの死亡率・重傷率を比較すると、バイクの死亡率は約3倍、重傷率は約5倍となっています。短時間の運転でも、備えなしで乗るのは避けたいところです。

バイクを貸す側のリスクも知っておこう
バイクの貸し借りでは、借りる側だけでなく貸す側にもリスクがあります。バイクの貸し借りをおこなう前に確認しておきましょう。
運行供用者責任
バイクの所有者は、自分が運転していなくても「運行供用者」として人身事故の賠償責任を問われる可能性があります(自賠法第3条)。貸した相手が起こした事故でも、所有者が自賠責保険と任意保険で被害者への賠償を負うことがあります。
事故時に等級が下がる
貸主の保険を使うと、等級が下がり翌年の保険料が上がります。友人でも家族でも、気まずさが残りやすい点です。
年に数回でも友人のバイクを借りるなら、自分の保険で備えておく方がトラブルを避けやすくなります。バイク保険の一括見積もりなら、複数社の補償内容と保険料をまとめて比較できます。現在の保険内容の見直しをしたい方や保険料を節約したい方はぜひ活用してみてください。
よくある質問
- 友人のバイクで事故を起こしたら等級は下がる?
貸主の保険を使えば貸主の等級が下がります。自分の他車運転特約を使えば、自分のバイク保険の等級が下がることになります。
- 他車運転特約は同居の家族のバイクにも使える?
一般的に、同居の家族のバイクを借りる場合は他社運転特約で補償されません。他車運転特約の補償対象は、友人・知人など同居していない人のバイクです。
- 自動車保険の他車運転特約で、バイクを運転しても補償される?
バイクの事故は補償対象外です。バイクを運転する際はバイク保険の他車運転特約を確認しましょう。
- ドライバー保険と他車運転特約はどちらがいい?
すでにバイク保険に入っているなら他車運転特約、バイクを持っていないならドライバー保険が候補になるでしょう。
借りるのが原付バイクであれば、自動車保険のファミリーバイク特約も利用できます。
まとめ
友人や家族のバイクを借りるときは、他車運転特約やドライバー保険、原付ならファミリーバイク特約など、利用できる保険を事前に確認しましょう。
それぞれの保険や特約によって、補償の対象となる人やバイク、借りたバイクの修理費が補償されるかどうかは異なります。貸主の保険を使うこともできますが、等級や翌年以降の保険料に影響してしまいます。借りた後に友人関係が気まずくならないためにも自分の保険で備えることを検討しましょう。